Domain ocet.de kaufen?
Wir ziehen mit dem Projekt
ocet.de um.
Sind Sie am Kauf der Domain
ocet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ocet.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Essig, Janina: Grüne NudgesGrüne Nudges , Green nudging aims to foster environmentally friendly behaviour and attitudes by simply reshaping the context of decision making. Janina Essig analyses the performance potential and limitations of this new regulatory tool and points to the role and function green nudging could play in the mix of environmental instruments. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240830, Produktform: Kartoniert, Titel der Reihe: Recht der Nachhaltigen Entwicklung##, Autoren: Essig, Janina, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 324, Themenüberschrift: LAW / Constitutional, Keyword: Homo Oeconomicus; Instrumentenmix; Nudging; Umweltbewusstsein; Verhaltensökonomik; edukatorisches Staatshandeln; Ökokrise, Fachschema: Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Region: Deutschland, Warengruppe: TB/Öffentliches Recht, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis, Seitenanzahl: XX, Seitenanzahl: 304, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 20, Gewicht: 489, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
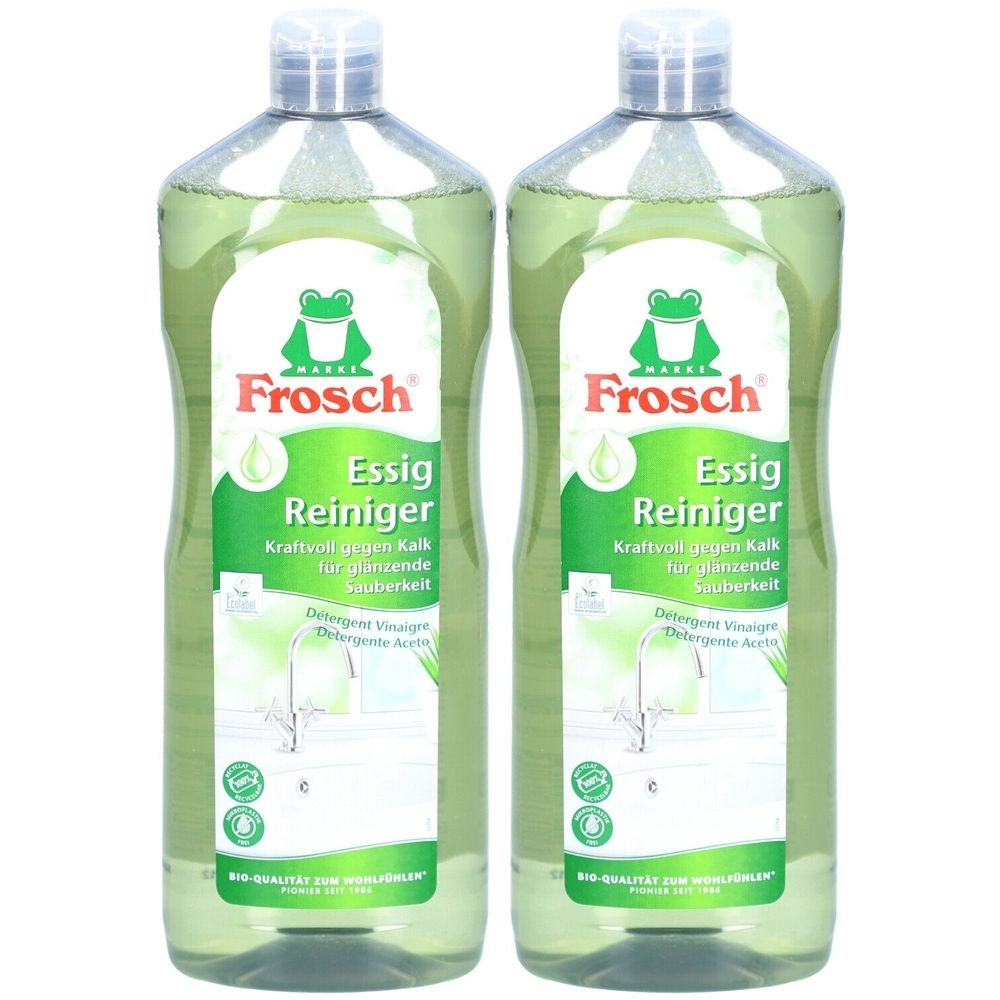
Frosch Reinigungsmittel Essig x2 2x1000 mlSet enthält2x Frosch Essig Reiniger gegen Kalk 1000 ml 1000 mlFrosch Essig Reiniger gegen Kalk 1000 ml Der Frosch Essig Reiniger beseitigt dank seiner kraftvollen Rezeptur mit Essigsäure selbst hartnäckige Kalk-, Seifen- und Schmutzablagerungen. Ideal für Waschbecken, Badewannen, Duschen, Fliesen und Armaturen sorgt er für hygienische Sauberkeit und streifenfreien Glanz. Der Reiniger neutralisiert unangenehme Gerüche und basiert auf nachhaltigem Alpen-Holz. Er ist frei von tierischen Inhaltsstoffen und Mikroplastik und wird in recycelbarer Verpackung geliefert. Anwendung: Für leichte Verschmutzungen 30-60 ml auf 5 Liter Wasser geben. Bei starker Verschmutzung unverdünnt anwenden, einwirken lassen und gründlich abspülen. Nicht geeignet für säureempfindliche Materialien wie Marmor, Silberbad-Armaturen oder emaillierte Badewannen. Inhaltsstoffe: < 5 % anionische Tenside, < 5 % nichtionische Tenside, Essigsäure, Lebensmittelfarbstoff Nettofüllmenge: 1000 ml13,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
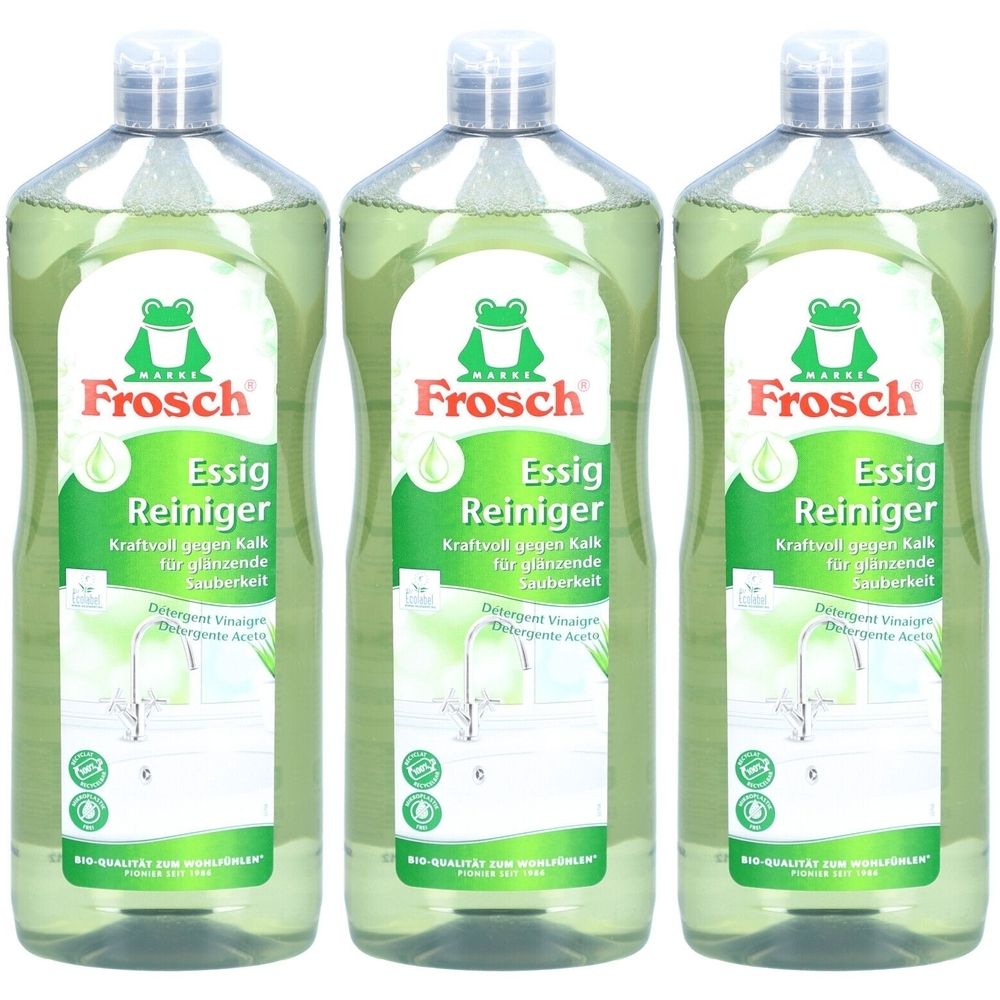
Frosch Reinigungsmittel Essig x3 3x1000 mlSet enthält3x Frosch Essig Reiniger gegen Kalk 1000 ml 1000 mlFrosch Essig Reiniger gegen Kalk 1000 ml Der Frosch Essig Reiniger beseitigt dank seiner kraftvollen Rezeptur mit Essigsäure selbst hartnäckige Kalk-, Seifen- und Schmutzablagerungen. Ideal für Waschbecken, Badewannen, Duschen, Fliesen und Armaturen sorgt er für hygienische Sauberkeit und streifenfreien Glanz. Der Reiniger neutralisiert unangenehme Gerüche und basiert auf nachhaltigem Alpen-Holz. Er ist frei von tierischen Inhaltsstoffen und Mikroplastik und wird in recycelbarer Verpackung geliefert. Anwendung: Für leichte Verschmutzungen 30-60 ml auf 5 Liter Wasser geben. Bei starker Verschmutzung unverdünnt anwenden, einwirken lassen und gründlich abspülen. Nicht geeignet für säureempfindliche Materialien wie Marmor, Silberbad-Armaturen oder emaillierte Badewannen. Inhaltsstoffe: < 5 % anionische Tenside, < 5 % nichtionische Tenside, Essigsäure, Lebensmittelfarbstoff Nettofüllmenge: 1000 ml20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
VINFER ZERO Entkalker Reinigungsmittel 750mlVINFER ZERO Entkalker 750ml ZERO - Die Palette von Lösungen auf der Grundlage natürlicher Extrakte, freundlich zu Gesundheit und Sicherheit, die den Respekt für die Natur, Nachhaltigkeit und die Kreislaufwirtschaft zu fördern. Bietet höchste Qualität, ohne auf den Umweltschutz zu verzichten. Seine kraftvolle Formel reinigt und entkalkt den stärksten Schmutz und verhindert die Bildung von Kesselstein, Kalkablagerungen und Rost. Ideal für die tägliche Reinigung des Badezimmers: Wasserhähne, Duschen, Fliesen, Badewannen, etc. Allergenfreie Duftstoffe Nicht an Tieren getestet Dermatologisch getestet Wiederverwertbare Ecoembes-Verpackung6,64 €*Versand: 17,85 €Sichere Weiterleitung zum Anbieter
-
Essig, Janina: Grüne NudgesGrüne Nudges , Green nudging aims to foster environmentally friendly behaviour and attitudes by simply reshaping the context of decision making. Janina Essig analyses the performance potential and limitations of this new regulatory tool and points to the role and function green nudging could play in the mix of environmental instruments. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240830, Produktform: Kartoniert, Titel der Reihe: Recht der Nachhaltigen Entwicklung##, Autoren: Essig, Janina, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 324, Themenüberschrift: LAW / Constitutional, Keyword: Homo Oeconomicus; Instrumentenmix; Nudging; Umweltbewusstsein; Verhaltensökonomik; edukatorisches Staatshandeln; Ökokrise, Fachschema: Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Region: Deutschland, Warengruppe: TB/Öffentliches Recht, Fachkategorie: Verwaltungsrecht und Verwaltungspraxis, Seitenanzahl: XX, Seitenanzahl: 304, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 157, Höhe: 20, Gewicht: 489, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
Frosch Reinigungsmittel Essig x2 2x1000 mlSet enthält2x Frosch Essig Reiniger gegen Kalk 1000 ml 1000 mlFrosch Essig Reiniger gegen Kalk 1000 ml Der Frosch Essig Reiniger beseitigt dank seiner kraftvollen Rezeptur mit Essigsäure selbst hartnäckige Kalk-, Seifen- und Schmutzablagerungen. Ideal für Waschbecken, Badewannen, Duschen, Fliesen und Armaturen sorgt er für hygienische Sauberkeit und streifenfreien Glanz. Der Reiniger neutralisiert unangenehme Gerüche und basiert auf nachhaltigem Alpen-Holz. Er ist frei von tierischen Inhaltsstoffen und Mikroplastik und wird in recycelbarer Verpackung geliefert. Anwendung: Für leichte Verschmutzungen 30-60 ml auf 5 Liter Wasser geben. Bei starker Verschmutzung unverdünnt anwenden, einwirken lassen und gründlich abspülen. Nicht geeignet für säureempfindliche Materialien wie Marmor, Silberbad-Armaturen oder emaillierte Badewannen. Inhaltsstoffe: < 5 % anionische Tenside, < 5 % nichtionische Tenside, Essigsäure, Lebensmittelfarbstoff Nettofüllmenge: 1000 ml13,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Frosch Reinigungsmittel Essig x3 3x1000 mlSet enthält3x Frosch Essig Reiniger gegen Kalk 1000 ml 1000 mlFrosch Essig Reiniger gegen Kalk 1000 ml Der Frosch Essig Reiniger beseitigt dank seiner kraftvollen Rezeptur mit Essigsäure selbst hartnäckige Kalk-, Seifen- und Schmutzablagerungen. Ideal für Waschbecken, Badewannen, Duschen, Fliesen und Armaturen sorgt er für hygienische Sauberkeit und streifenfreien Glanz. Der Reiniger neutralisiert unangenehme Gerüche und basiert auf nachhaltigem Alpen-Holz. Er ist frei von tierischen Inhaltsstoffen und Mikroplastik und wird in recycelbarer Verpackung geliefert. Anwendung: Für leichte Verschmutzungen 30-60 ml auf 5 Liter Wasser geben. Bei starker Verschmutzung unverdünnt anwenden, einwirken lassen und gründlich abspülen. Nicht geeignet für säureempfindliche Materialien wie Marmor, Silberbad-Armaturen oder emaillierte Badewannen. Inhaltsstoffe: < 5 % anionische Tenside, < 5 % nichtionische Tenside, Essigsäure, Lebensmittelfarbstoff Nettofüllmenge: 1000 ml20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frosch Reinigungsmittel Essig x3 3x1000 mlSet enthält3x Frosch® Essig Reiniger gegen Kalk 1000 ml 1000 mlFrosch® Essig Reiniger gegen Kalk 1000 ml Der Frosch Essig Reiniger beseitigt dank seiner kraftvollen Rezeptur mit Essigsäure selbst hartnäckige Kalk-, Seifen- und Schmutzablagerungen....20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.